
KUDUS, Liputan7.Net – Masyarakat diingatkan untuk berhati-hati menggunakan pinjaman online (pinjol). Tunggakan pinjaman, termasuk dari layanan pinjaman daring, dapat memengaruhi rekam jejak kredit dan menjadi pertimbangan ketika seseorang kembali mengajukan pembiayaan di perbankan.
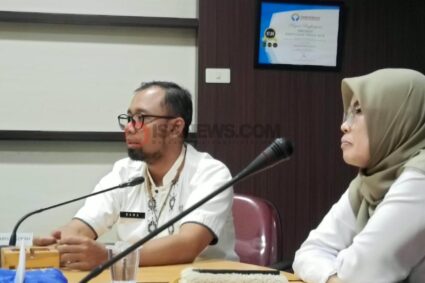
Kepala BNI Cabang Kudus, Tommy Setyawan, mengatakan masyarakat sebaiknya tidak menjadikan pinjol sebagai alternatif utama ketika membutuhkan dana. Terlebih, pinjaman yang tidak mampu diangsur dapat menimbulkan persoalan pada riwayat kredit.
“Sekali lagi betul, hindari pinjol. Karena teman-teman itu pada saat mengambil pinjol, kontrolnya tidak ada,” ujar Tommy.
Menurutnya, persoalan muncul ketika pinjaman tersebut akhirnya menimbulkan kolektibilitas atau kewajiban yang tidak terbayar sesuai ketentuan.
“Yang jadi repot adalah pada saat pinjol itu akhirnya menimbulkan collectability, alias tidak terangsur. Itu ter-report di data SLIK,” jelasnya.
Catatan tersebut, lanjut Tommy, dapat menjadi salah satu pertimbangan ketika masyarakat kembali mengakses pembiayaan melalui bank. Karena itu, masyarakat perlu menjaga kemampuan pembayaran dan tidak mengambil pinjaman melebihi kemampuan finansial.
Tommy menilai masyarakat sebenarnya memiliki pilihan pembiayaan melalui perbankan yang dapat digunakan sesuai kebutuhan. BNI sebagai salah satu bank yang tergabung dalam Himpunan Bank Milik Negara (Himbara) menyediakan berbagai fasilitas kredit, baik untuk kebutuhan konsumtif maupun produktif.
“Kami salah satu Himbara dan siap dengan beberapa jenis pinjaman. Ada yang sifatnya subsidi terkait konsumtif, contoh perumahan FLPP, maupun pinjaman yang sifatnya produktif,” katanya.
Untuk pelaku usaha, salah satu pembiayaan yang dapat dimanfaatkan adalah Kredit Usaha Rakyat (KUR). Program tersebut ditujukan untuk membantu pelaku usaha mendapatkan tambahan modal dengan skema yang telah ditentukan.
Tommy menyebut pembiayaan KUR menjadi salah satu fasilitas yang banyak digunakan masyarakat. Untuk sektor mikro, terdapat pembiayaan hingga Rp100 juta yang dapat diberikan tanpa agunan sesuai ketentuan yang berlaku.
“Yang tanpa agunan itu sampai dengan Rp100 juta ke bawah, itu mikro,” ujarnya.
Sementara pembiayaan yang ditanganinya dapat berada pada kisaran Rp150 juta hingga Rp200 juta, tergantung kebutuhan dan kelayakan calon debitur.
Tommy menekankan, kemudahan memperoleh pembiayaan harus diikuti dengan tanggung jawab dalam membayar angsuran. Masyarakat perlu menghitung kemampuan keuangan sebelum mengambil kredit.
Bagi pelaku UMKM, pembiayaan juga sebaiknya digunakan untuk kegiatan produktif, seperti menambah modal kerja, meningkatkan produksi maupun mengembangkan usaha.
Ia berharap masyarakat memilih lembaga keuangan resmi ketika membutuhkan pembiayaan dan tidak mudah tergiur pinjaman yang menawarkan proses cepat tanpa mempertimbangkan risiko.
“Jadi sekali lagi, hindari pinjol. Kalau membutuhkan pembiayaan, pilih lembaga resmi dan sesuaikan dengan kemampuan,” pungkas Tommy. (YM/YM)
Post Views: 34